大学の奨学金は、ここ数年で中身が大きく変わりました。
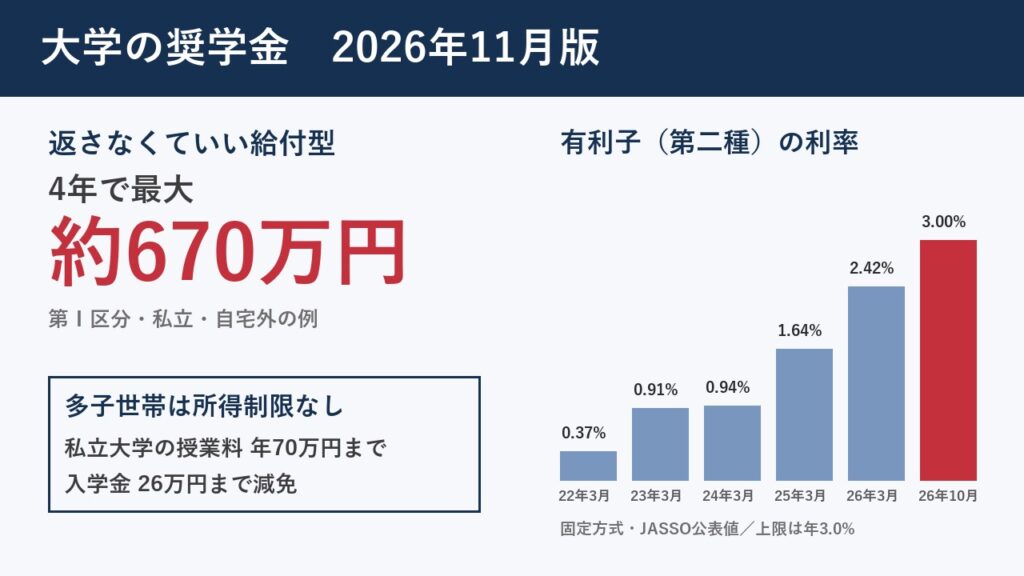
返さなくていい「給付型」は、年収の目安が600万円台の世帯まで広がり、子どもが3人以上いる世帯は所得制限なしで授業料が減免されます。一方で、利子が付く「第二種奨学金」の利率は、2022年3月卒業の人の0.369%から、2026年10月には上限の3.000%まで上がりました。
JASSO(日本学生支援機構)と文部科学省の最新資料をもとに、いくらもらえて、いくら返すことになるのかを数字で整理しました。
先に結論:まず給付型、借りるなら無利子から
・返さなくていい給付型は、4人家族なら年収の目安が約635万円の世帯まで対象がある(第Ⅳ区分は条件付き)
・給付と授業料の減免を合わせると、第Ⅰ区分・私立・自宅外で4年間に最大約670万円
・子どもを3人以上扶養している「多子世帯」は、所得制限なしで私立大学の授業料が年70万円まで減免
・有利子の第二種奨学金は、利率が2022年3月の0.369%から2026年10月には上限の3.000%に
・480万円を借りると、利率0.5%なら利子は約26万円、3.0%なら約166万円
順番に見ていきます。
奨学金は3種類。返すか、利子が付くか
給付型(修学支援新制度)
返さなくていい。授業料・入学金の減免とセット。世帯の収入と資産で区分が決まる
第一種(無利子)
返す必要があるが利子はなし。成績と家計の基準が第二種より厳しめ
第二種(有利子)
返す必要があり利子が付く。月2万〜12万円から選べる。利率は借り終えた月に決まる
JASSO の奨学金は国の制度です。給付型と授業料・入学金の減免は「高等教育の修学支援新制度」という一つの仕組みで、給付型の対象になれば減免も同時に受けられます。
給付型:いくらの年収まで、いくらもらえる?
給付型は、本人と親の住民税の情報から4つの区分に分かれます。第Ⅳ区分ができて、年収の目安は4人家族で約635万円の世帯まで広がりました。ただし第Ⅳ区分の支援は、「多子世帯」か「私立の理工農系の学科に進む人」に限られます。
月額に、授業料と入学金の減免が加わります。4年間の合計を、上限額で計算するとこうなります。
・資産が本人と親で合計5,000万円以上だと対象外。預貯金・株式・投資信託・NISAも含む
・区分は毎年10月に見直される。親の収入が上がると区分が下がったり、対象外になったりする
・第Ⅰ・第Ⅱ区分の人は、無利子の第一種奨学金を同時に借りても月額が0円に調整される
子ども3人以上なら、所得制限なしで授業料が減免
2025年度から、子どもを3人以上扶養している世帯は、収入に関係なく大学などの授業料・入学金が減免されるようになりました。資産の条件も、本人と親の合計3億円未満まで緩められています。
多子世帯ではなくても、第Ⅳ区分の収入で私立大学の理工農系の学科に進む場合は、文系との授業料の差に着目した額が減免されます(給付の月額は0円)。対象の学科は文部科学省のページで確認できます。
借りる奨学金:利率がこの4年で約8倍に
給付型の対象外だったり、それだけでは足りなかったりする場合は、借りる奨学金を使います。利子のない第一種と、利子の付く第二種があります。
第二種の利率は、借り始めた月ではなく、貸与が終わった月に決まります。その利率が、ここ数年で大きく上がりました。
利率の違いが、返す総額にどれだけ響くか。JASSO が出している返還例です。
今の利率(3.0%)が卒業時まで続くとは限りませんが、第二種を借りるなら「利子が付く借金」だと考えて、必要な額だけにするのが安全です。借りる順番は、給付型 → 第一種(無利子) → 第二種(有利子)が基本です。
利率は「固定方式」と「見直し方式」から選べます。2026年10月は見直し方式のほうが0.7ポイントほど低い一方、5年ごとに市場金利で変わります。選んだ方式は、貸与が終わる年度の一定時期まで変更できます。
いつ申し込む? 予約採用と在学採用
進学前に申し込む「予約採用」と、進学後に申し込む「在学採用」があります。予約採用なら、入学前に採用候補者になれるので、入学金や引っ越しの資金計画を立てやすくなります。
高校3年の春
「予約採用」に申し込む。4月下旬から高校を通じて案内があり、ネットで入力+マイナンバー提出
秋〜冬
採用候補者の決定通知が高校から届く。入学後に使うので大切に保管する
進学後の4月以降
進学先に書類を出し、ネットで「進学届」を提出。期限を過ぎると候補者の権利を失う
毎年10月
住民税の情報で区分が見直され、10月分から月額が変わることがある
2026年11月の今、高校3年生で春に申し込んだ人は、採用候補者の決定通知を待つ時期です。申し込んでいなかった人も、進学後の「在学採用」で申し込めます。在学採用の募集時期は学校ごとに決まっているので、進学先の学生課などに確認してください。高校2年生以下なら、来年の春の予約採用に向けて、まずは区分の目安を知っておくと安心です。
まとめ:「もらえるか」を先に確かめてから借りる
正直、ここまで利率が上がっているとは思っていませんでした。数年前なら気にしなくてよかった利子が、今は480万円借りると約166万円になる計算です。
その一方で、給付型と多子世帯の支援は広がっています。まずは給付型の対象になるかを確かめて、足りない分を無利子、それでも足りない分だけを有利子で借りる。この順番を守るだけで、卒業後の負担は大きく変わります。
まずは「進学資金シミュレーター」で区分の目安を
給付型の区分は、年収だけでなく家族の人数や働き方で変わります。JASSO の進学資金シミュレーターに家族の状況を入れると、給付型の対象になりそうか、いくら借りるといくら返すことになるかの目安が分かります。申し込むかどうかは、結果を見てから決めても間に合います。
▶ JASSOの進学資金シミュレーターを開く
※ 結果は目安です。正式な判定は申込み後の審査で決まります
公式の情報:JASSO 給付奨学金/文部科学省 高等教育の修学支援新制度
金額・利率・基準は、JASSO「2027年度国内大学等予約採用 給付奨学金案内」「第一種奨学金 貸与月額」「貸与利率の推移」、文部科学省「授業料等減免額(上限)・給付型奨学金の支給額」の記載です(2026年11月2日に確認)。4年間の合計は、これらの数字を使った当サイトの試算です。制度は変わることがあるので、申し込む前に必ず公式の最新情報をご確認ください。